Tu te demandes souvent où passe ton argent à la fin du mois ? Tu as l’impression de faire attention, mais les fins de mois restent serrées. C’est une situation tellement courante. Beaucoup de personnes ressentent cette petite anxiété quand elles ouvrent leur compte, se demandant comment mieux gérer leur budget pour réaliser des projets, ou simplement pour avoir une marge de manœuvre. L’argent, ce n’est pas qu’une question de chiffres ; c’est surtout une question de sérénité et de contrôle sur ta propre vie. Aujourd’hui, je te propose de regarder ensemble, calmement, comment l’art de l’économisation peut devenir une habitude simple et agréable, et non une punition.
Pourquoi l’économisation devient essentielle dans ton quotidien
On entend souvent parler d’économiser, mais qu’est-ce que cela signifie vraiment pour toi, concrètement ? Pour moi, l’économisation n’est pas synonyme de privation. C’est plutôt l’art de faire des choix intelligents pour que l’argent que tu gagnes travaille mieux pour toi. C’est définir une priorité claire. Peut-être que ton objectif est de te constituer une épargne de sécurité, de financer une belle formation, ou simplement de réduire le stress financier. Identifier ce « pourquoi » est la première étape pour réussir ton projet d’optimisation des dépenses.
Si tu observes que tes dépenses courantes te dépassent régulièrement, il est temps de faire un état des lieux. Beaucoup de gens évitent de regarder leurs relevés de compte parce que c’est parfois décourageant. C’est normal d’avoir cette appréhension. Mais imagine que regarder ces chiffres, c’est prendre une carte routière de tes finances. Une fois que tu vois le chemin, tu peux choisir une meilleure route.
Identifier les fuites d’argent invisibles
Le plus grand ennemi de l’économisation, ce sont souvent les petites dépenses qu’on ne remarque pas. On appelle ça les « fuites ». Elles s’accumulent sans qu’on s’en rende compte. Tu bois un café à emporter tous les jours ? Un petit plaisir qui coûte quelques euros, mais qui représente vite plus de cent euros par mois. C’est un exemple classique de gestion budgétaire facile qui nécessite un ajustement.
Comment repérer ces fuites ? Il te faut une période d’observation, disons un mois. Note absolument tout ce que tu dépenses. Pas besoin de passer par des applications complexes au début. Un carnet suffit. Vraiment, essaie. Quand tu vois écrit : « Abonnement salle de sport non utilisée : 40 € », le choc visuel est souvent plus efficace qu’un simple rappel mental.
Tu vas probablement découvrir que certains abonnements dorment dans tes comptes, ou que les achats impulsifs sont plus fréquents que tu ne le pensais. L’idée n’est pas de te juger, mais de prendre conscience de là où va ton argent. Cette prise de conscience est la base d’une stratégie d’économies solide.
Mettre en place un budget qui te ressemble
Le mot « budget » fait souvent peur. On imagine des tableaux complexes et des restrictions draconiennes. Oublions ça. Ton budget est simplement un plan pour que ton argent fasse ce que tu veux qu’il fasse. Il doit être souple et réaliste.
La règle simple des 50/30/20 (ou une version adaptée)
Une méthode très populaire pour structurer ses finances est la règle du 50/30/20. Elle est facile à comprendre et à appliquer, même si tu débutes dans l’art d’économiser de l’argent.
• 50 % pour les besoins (Charges fixes) : Ce sont les dépenses essentielles pour vivre : loyer ou hypothèque, nourriture, transport nécessaire, assurances, factures courantes. Ce sont les choses dont tu ne peux pas te passer.
• 30 % pour les envies (Dépenses variables) : C’est là que tu as de la marge de manœuvre. Sorties, loisirs, restaurants, shopping plaisir, vacances futures. C’est l’argent que tu dépenses sans remords, car il est prévu pour ça.
• 20 % pour l’épargne et le remboursement de dettes : C’est ton objectif d’économisation. Cet argent doit être mis de côté dès que tu reçois ton salaire. C’est ce qui construit ta sécurité financière future.
Si 20 % te semblent trop élevés au début, c’est normal. Commence par 10 %, voire 5 %. L’important est de mettre de côté systématiquement. L’automatisation est ta meilleure alliée pour l’épargne automatique. Dès que ton salaire arrive, fais virer automatiquement cette petite somme vers un compte séparé. Tu ne le verras pas, et ton épargne grandira sans effort. Pour te simplifier la tâche, découvre comment économiser facilement avec une boîte d’épargne.
VIDEO: Economisation
Lectures complémentaires
Approfondis Economisation avec une sélection de liens soigneusement choisis.
• The Economisation of Climate Change
• Disease surveillance infrastructure and the economisation of public …
Optimiser tes dépenses fixes : le réflexe du quotidien
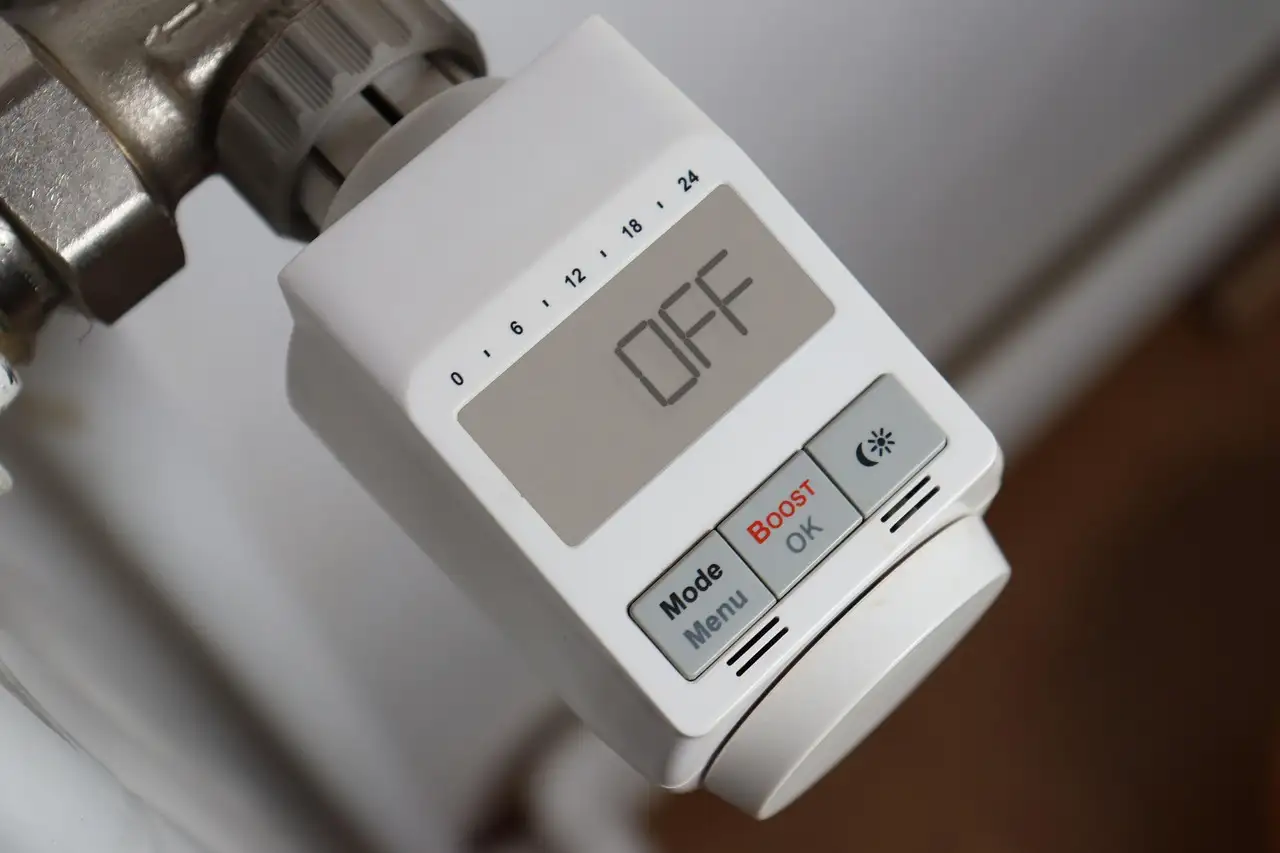
Même dans les besoins (les fameux 50 %), il y a des possibilités d’économiser. Prenons l’exemple de l’énergie. Tu peux faire des gestes simples qui réduisent tes factures sans te glacer les doigts en hiver.
Vois-tu des possibilités de renégocier certains contrats ? C’est le moment idéal pour comparer tes assurances, tes forfaits téléphoniques ou Internet. Souvent, en appelant simplement ton fournisseur ou en comparant en ligne, tu trouves des offres équivalentes à un coût bien moindre. C’est une forme d’économie d’argent simple qui demande juste un peu de temps, mais rapporte gros sur l’année.
Quand tu fais tes courses, prépare une liste et respecte-la. Planifier tes repas pour la semaine est une technique d’optimisation des dépenses alimentaires redoutablement efficace. Moins de gaspillage, moins d’achats inutiles en magasin.
Transformer l’économisation en habitudes durables
La clé du succès dans toute démarche financière, c’est la durabilité. Une méthode que tu abandonnes après deux semaines n’aide personne. Il faut intégrer ces réflexes si profondément qu’ils deviennent automatiques.
La méthode des enveloppes pour les dépenses variables
Si tu as du mal avec les dépenses variables (les 30 % pour les envies), essaie la méthode des enveloppes, modernisée. Au lieu d’utiliser des liasses de billets, utilise des comptes courants séparés ou des sous-comptes virtuels. Par exemple, tu ouvres un sous-compte « Loisirs », un autre « Vêtements », et tu y verses le montant que tu t’es alloué pour le mois.
Quand l’enveloppe « Loisirs » est vide, c’est terminé pour le mois. Tu ne touches pas au reste. Cela te donne une limite physique et psychologique très claire. C’est une excellente technique pour ceux qui cherchent des conseils pour réduire les achats impulsifs.
L’art d’attendre avant d’acheter
Combien de fois as-tu regretté un achat fait sous le coup de l’émotion ? Pour contrer cela, instaure la « règle des 48 heures ». Si tu vois quelque chose que tu désires vraiment, note-le, mais n’achète pas immédiatement. Attends deux jours pleins. Si, après ce délai, tu penses toujours que cet achat est nécessaire ou qu’il t’apportera beaucoup de joie, alors tu peux l’envisager. Très souvent, l’envie s’est dissipée. C’est un outil puissant pour l’éducation financière personnelle, comme le montrent d’autres conseils et astuces pratiques pour économiser de l’argent.
N’oublie pas non plus de comparer. Si tu as besoin d’un nouvel appareil électronique ou d’un meuble, prends le temps de comparer les prix sur plusieurs plateformes. Même quelques euros d’écart sur un achat conséquent, multipliés par tes efforts d’économisation ailleurs, font une belle différence.
Quand le doute s’installe : être indulgent avec soi-même
Tu vas forcément avoir un mois où tu dérapes. Un imprévu survient, ou tu craques pour un achat non prévu. C’est humain, et ce n’est pas un échec total. Le plus important, c’est de ne pas te laisser entraîner par la culpabilité. Si tu as raté ton objectif d’épargne ce mois-ci, ce n’est pas grave. Reviens simplement à ton plan le mois suivant.
L’économisation est une course de fond, pas un sprint. Si tu t’autorises un petit écart de temps en temps, tu risques moins de te sentir frustré et d’abandonner complètement. La flexibilité est essentielle pour une bonne gestion de l’argent au quotidien. C’est ton système, il doit fonctionner pour toi, et non l’inverse.
Rappelle-toi toujours de célébrer tes petites victoires. As-tu réussi à mettre 50 € de côté ce mois-ci ? Félicite-toi ! Ces récompenses non monétaires renforcent positivement l’habitude d’économiser. Tu construis quelque chose de solide, pas à pas. Tu es en train de reprendre le contrôle, et c’est la meilleure des sensations.
Questions fréquemment posées
comment commencer à épargner si on a de petites rentrées d’argent
Commence petit, vraiment petit. Même 5 € par mois en automatique, c’est déjà un début. Concentre-toi d’abord sur la réduction des dépenses inutiles identifiées dans tes relevés. Chaque euro récupéré doit aller directement sur ton compte épargne. Fixe-toi un objectif minimal et tiens-le, même si l’effort semble minime au début.
faut-il ouvrir plusieurs comptes épargne
Oui, c’est souvent très utile pour visualiser tes objectifs. Avoir un compte pour tes dépenses courantes et un autre, clairement identifié, pour ton fonds d’urgence ou tes projets te permet de ne pas toucher à ces sommes par erreur. Cela rend l’épargne plus concrète et moins abstraite.
que faire si le loyer prend trop de place dans le budget
Si tes charges fixes, surtout le logement, dépassent 35 % de tes revenus nets, cela devient difficile. Tu peux explorer des pistes pour réduire d’autres postes de dépenses (transport, alimentation) pour compenser, ou envisager, à moyen terme, de renégocier ton bail ou d’explorer des options de logement plus abordables si la situation est critique. C’est la priorité d’une réduction des dépenses fixes.